Il tuo carrello è attualmente vuoto!
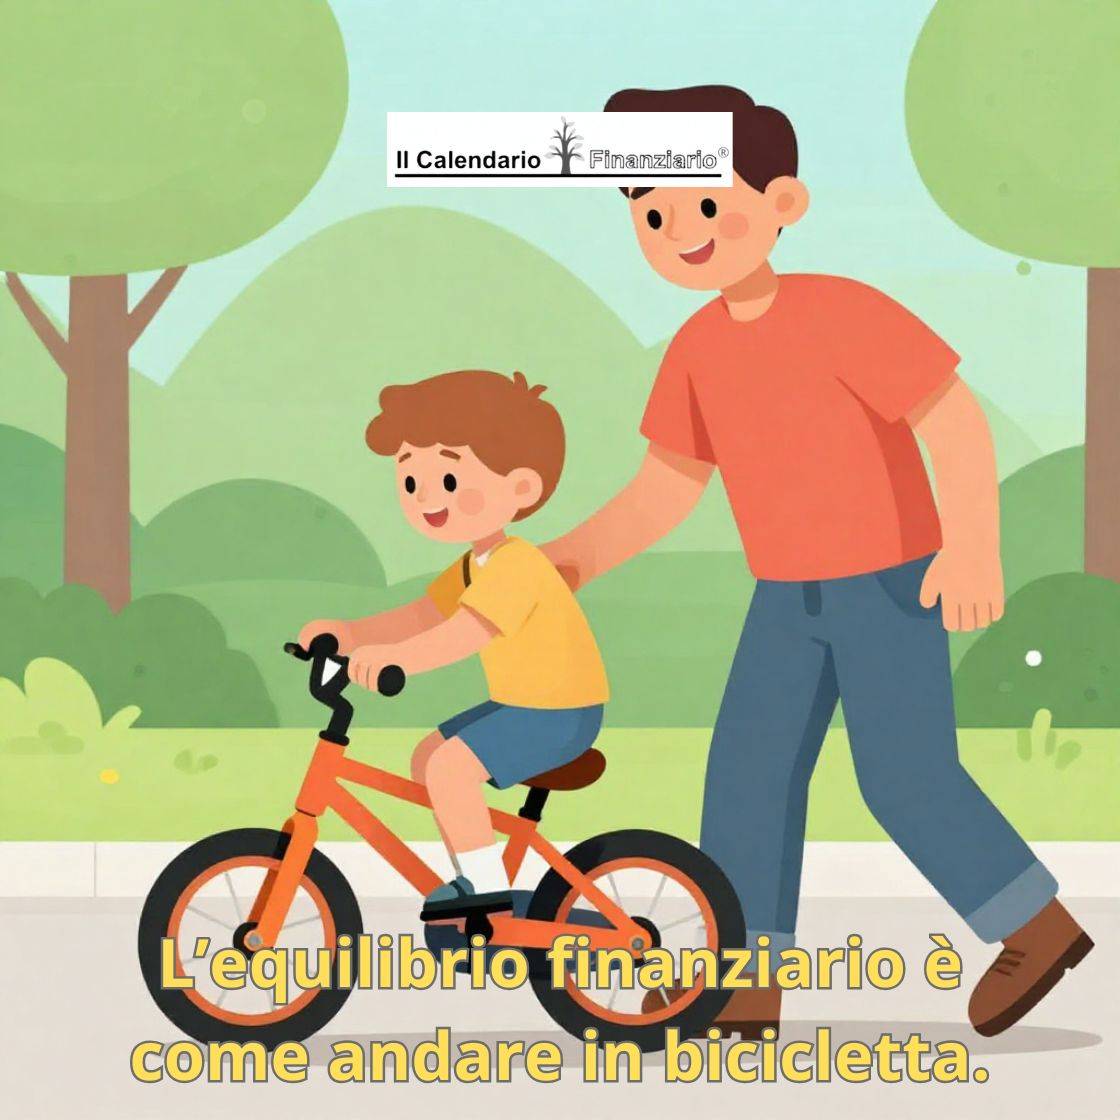
L’equilibrio finanziario è come andare in bicicletta.
|
Ciao, ragazzi, voglio che proviate a ricordare la prima volta che avete imparato ad andare in bicicletta. Probabilmente c’era qualcuno accanto a voi, un genitore, uno zio, un fratello più grande, che teneva il sellino e vi dava quella sensazione di stabilità. Poi ad un certo punto mollava. E voi, senza saperlo, continuavate a pedalare. Ma se ci pensate bene, non stavate mai perfettamente fermi. Il manubrio si muoveva. Di pochissimo, quasi impercettibilmente. Un millimetro a destra, uno a sinistra. Piccoli aggiustamenti continui, quasi automatici, che il corpo imparava a fare senza che la mente li comandasse consapevolmente. Era quello l’equilibrio. Non la rigidità. Non l’immobilità. Era il movimento costante di chi corregge prima di cadere. Quella bicicletta, ragazzi, è la metafora più onesta che conosco per descrivere come funziona davvero la gestione finanziaria di una famiglia.
C’è una convinzione diffusa e capisco da dove viene, perché è rassicurante, che la gestione delle finanze familiari funzioni così: ti siedi una volta, fai il budget, imposti tutto, e poi vai avanti tranquillo. Entrate da una parte, uscite dall’altra, un po’ di risparmio in mezzo. Fatto. Vorrei che fosse così semplice. Ma non lo è. Perché la vita non è solamente un foglio Excel che resta uguale mese dopo mese. Cambia il lavoro. Cambia il reddito. Arriva un imprevisto, la macchina che si rompe, una spesa medica, una bolletta più alta del previsto. Cambiano le priorità della famiglia. Crescono i figli e con loro le esigenze. Cambia il mercato, cambiano i prezzi, cambia il mondo intorno a noi. Pensare di impostare tutto una volta e non toccarlo più è come credere che, una volta saliti in bicicletta, il manubrio debba restare fisso. Chi ha mai provato sa com’è andata a finire. Lavoro con le famiglie da anni. E una cosa che ho imparato e che continua a confermarsi ogni volta è che non esiste un mese identico all’altro. Ci sono mesi in cui tutto fila liscio. Le entrate arrivano regolari, le spese restano nei limiti previsti, si riesce anche a mettere qualcosa da parte. E poi ci sono gli altri mesi. Quello in cui il lavoro rallenta e lo stipendio arriva dimezzato. Quello in cui il bollo della macchina, la visita dal dentista e il regalo di compleanno del bambino cadono tutti insieme. Quello in cui si rompe qualcosa in casa e bisogna affrontare una spesa che non era prevista. Quello in cui il tuo cane ha bisogno di tanta assistenza medica, ed il mio amico Giuseppe Carillo ne sa qualcosa. Ma c’è un altro aspetto di questa storia che voglio affrontare con voi. Uno che mi sta a cuore particolarmente, perché lo sento ripetere spesso e fa più danni di quanto sembri. È quella voce, a volte interna, a volte di qualcuno vicino a noi, che dice: “Sì, ma quelli che stanno bene economicamente non hanno questi problemi.” “Chi ha un buono stipendio non deve fare questi sacrifici.” “Per loro è tutto più facile.” Ragazzi, vi dico una cosa con tutta la chiarezza che ho: non è così. Ho conosciuto persone con redditi importanti che si ritrovavano a fine mese senza un euro, perché lo stile di vita era cresciuto proporzionalmente o più delle entrate. Ho visto famiglie benestanti affrontare crisi finanziarie serie perché non avevano mai costruito una riserva, convinte che il reddito alto fosse protezione sufficiente. E ho conosciuto persone con stipendi medi che avevano costruito una stabilità solida, una serenità reale, proprio perché non avevano mai smesso di correggere, aggiustare, rivedere. Chi sta bene economicamente non è chi non ha problemi finanziari. È chi non smette mai di gestirli. Anche chi ha molto fa i suoi aggiornamenti. I suoi tagli. Le sue rinunce. Le sue correzioni. Solo che spesso non lo racconta perché la ricchezza, quella vera, non ha bisogno di essere dimostrata. Pensare che solo noi siamo costretti a fare sacrifici è un errore che ci impedisce di vedere la realtà per quella che è. E soprattutto ci impedisce di imparare da chi, in silenzio, quei sacrifici li fa da sempre e proprio per questo sta in piedi. C’è una cosa che nessuno ci dice abbastanza chiaramente. La stabilità finanziaria non è uno stato che si raggiunge e poi si mantiene automaticamente. È una pratica quotidiana. È come andare in palestra: se ci vai per tre mesi e poi smetti, i risultati svaniscono. Se ci vai in modo discontinuo, il corpo non si adatta mai davvero. La salute finanziaria funziona esattamente così. Non basta fare una cosa buona una volta. Serve la costanza di chi rivede il budget quando qualcosa cambia, riduce una spesa quando il reddito cala, non aumenta subito lo stile di vita quando le entrate crescono. Quest’ultimo punto merita un momento di attenzione in più. Quando arriva un aumento, una entrata extra, un periodo positivo, la reazione naturale è di alzare il livello. Una cena fuori in più, un acquisto rimandato che finalmente si fa, una vacanza un po’ più ambiziosa. Non c’è nulla di sbagliato in questo, se fatto con consapevolezza. Il problema è quando l’adeguamento dello stile di vita è automatico e immediato e azzera ogni vantaggio che l’entrata extra avrebbe potuto costruire.
7 consigli per mantenere l’equilibrio finanziario mese dopo mese1. Rivedi il budget ogni mese, non ogni annoUn budget annuale è uno strumento utile per avere una visione d’insieme. Ma la vita si vive mese per mese. Dedicare venti minuti alla fine di ogni mese a rivedere entrate, uscite e scostamenti rispetto alle previsioni non è un esercizio burocratico. È il gesto di chi vuole restare in sella consapevolmente. 2. Costruisci un cuscinetto per gli imprevistiGli imprevisti non sono imprevisti. Sono certezze senza data. La macchina si romperà. Ci sarà una spesa medica. Qualcosa si guasterà in casa. Chi ha un fondo dedicato a questi eventi non deve stravolgere il budget quando arrivano. Chi non ce l’ha, si ritrova ogni volta a ricominciare da zero.
3. Quando le entrate calano, agisci subito e non dopoLa tentazione, quando un mese va male, è di sperare che il prossimo vada meglio e rimandare i tagli. A volte funziona. Spesso no. Intervenire subito, anche con aggiustamenti piccoli, evita che il problema si accumuli. Come il manubrio della bicicletta: una correzione di un millimetro oggi vale più di una correzione di dieci millimetri domani. 4. Quando le entrate crescono, aspetta prima di spenderePrima di adeguare lo stile di vita a una nuova entrata, lascia passare almeno un mese. Valuta se la crescita è stabile o episodica. Chiediti cosa farebbe più differenza per la tua famiglia nel lungo periodo: una spesa in più oggi, o una sicurezza in più domani. Spesso la risposta, pensata con calma, è diversa da quella istintiva.
5. Smettila di confrontarti con chi “sta meglio”Il confronto con gli altri è uno dei nemici più subdoli dell’equilibrio finanziario. Non sai mai cosa c’è dietro la superficie, quanti debiti, quante rate, quanta pressione. Concentrati sul tuo percorso, sui tuoi obiettivi, sulla tua stabilità. È l’unico confronto che ha senso fare. 6. Ricorda che anche chi sta bene fa le sue correzioniTogliti dalla testa l’idea che ci sia qualcuno che non debba mai fare i conti con le proprie finanze. Non esiste. Cambia la scala, cambiano i numeri, ma il principio è lo stesso per tutti. Accettare questo non è rassegnarsi. È liberarsi da un’illusione che consuma energie e produce frustrazione.
7. Insegna ai tuoi figli che l’equilibrio si pratica, non si raggiungeUno dei regali più preziosi che possiamo fare ai nostri figli è mostrargli con l’esempio, non solo con le parole, che gestire il denaro è una pratica continua, non un problema da risolvere una volta per tutte. Chi cresce con questa consapevolezza affronta la vita adulta con strumenti che nessuna scuola insegna. ConclusioneRicapitolando ecco i consigli da seguire:
Quella bicicletta su cui avete imparato a stare in equilibrio da bambini vi ha insegnato qualcosa di fondamentale, anche se non ve ne siete mai accorti. Che restare in piedi non significa non muoversi. Significa correggere continuamente, con piccoli gesti quasi invisibili, prima che l’oscillazione diventi caduta. Con le finanze è esattamente così. Non serve essere perfetti. Non serve avere tutto sotto controllo ogni giorno. Non serve uno stipendio alto o una formazione da economista. Serve la volontà di non smettere mai di guardare dove si sta andando. Di correggere quando qualcosa cambia. Di non illudersi che l’equilibrio, una volta trovato, si mantenga da solo. Perché la stabilità finanziaria non è fortuna. Non è privilegio. È responsabilità praticata ogni giorno. E questa responsabilità appartiene a tutti. Indipendentemente da quanto si guadagna. I consigli dell’espertoUna delle mie maggiori fonti di ispirazione e apprendimento sono i libri. Per questo motivo, all’interno dell’articolo trovi parole evidenziate con diversi link a libri o prodotti che ti consiglio per approfondire ulteriormente l’argomento del giorno. Si tratta di testi autorevoli che trovo molto utili per migliorare le tue competenze e le tue conoscenze. In questa sezione ti elenco i libri consigliati:
Non dimenticare che puoi seguirci sulle nostre pagine social dove faremo contenuti inediti per i diversi canali (link sotto👇) Ci vediamo al prossimo numero. A presto,
|
#educazionefinanziaria #ilcalendariofinanziario #motivation #inspiration #riflessioni #mindset #consapevolezza #economia #equilibrio #crescitapersonale #risparmio #budget #racconti #curiositàfinanziarie #obiettivi #coaching
Commenti
Una risposta a “L’equilibrio finanziario è come andare in bicicletta.”
Mai metafora è stata più azzeccata. Bravo👏👏

Lascia un commento